
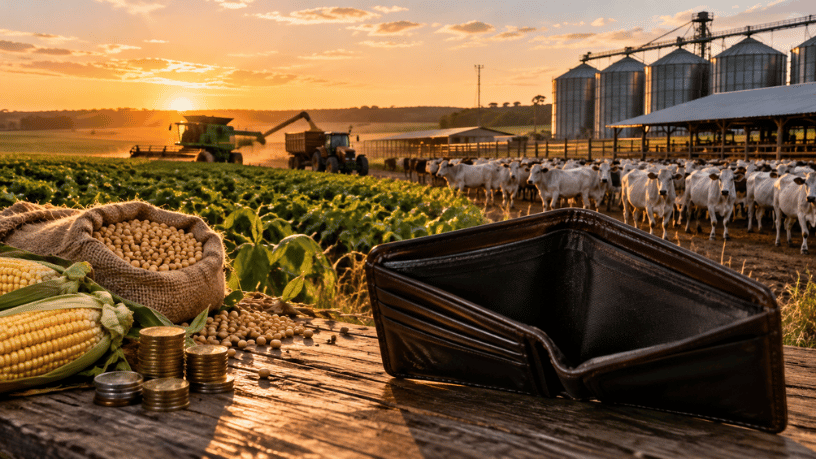
Segundo destaca Parajara Moraes Alves Junior, contador especialista em agronegócio, uma propriedade rural pode apresentar bons resultados financeiros nos relatórios e, ainda assim, enfrentar dificuldades para pagar fornecedores, funcionários e compromissos bancários. Essa situação ocorre porque o lucro registrado não representa necessariamente a quantidade de dinheiro disponível na conta bancária.
Saiba mais a seguir!
Por que uma fazenda lucrativa pode ficar sem dinheiro?
O lucro representa o resultado econômico obtido após considerar receitas, custos e despesas conforme os critérios contábeis aplicáveis. O fluxo de caixa, por sua vez, demonstra as entradas e saídas efetivas de recursos financeiros. Embora estejam relacionados, esses indicadores respondem a perguntas diferentes: um mostra o desempenho econômico, enquanto o outro revela a capacidade de cumprir pagamentos. Essa distinção é fundamental para compreender por que resultados positivos nem sempre representam uma situação financeira confortável.
Imagine uma propriedade que comercializa sua produção por R$ 2 milhões, com custos e despesas reconhecidos de R$ 1,5 milhão. O resultado econômico simplificado seria positivo em R$ 500 mil. Entretanto, se parte significativa das vendas ainda não foi recebida, o dinheiro correspondente permanece como valor a receber, sem estar disponível para quitar compromissos imediatos. Nesse cenário, a fazenda pode apresentar lucro nos registros contábeis e, simultaneamente, enfrentar dificuldades para manter suas obrigações financeiras em dia.
Para Parajara Moraes Alves Junior, a relação entre contabilidade rural e gestão financeira envolve compreender essas diferenças antes de avaliar a saúde econômica de uma propriedade. Uma operação pode apresentar rentabilidade e enfrentar dificuldades temporárias de liquidez. Por isso, analisar somente o lucro pode esconder necessidades financeiras importantes, tornando indispensável acompanhar também os prazos de recebimento, os compromissos futuros e a disponibilidade efetiva de recursos.
Como o calendário agrícola interfere no fluxo de caixa?
Diferentemente de atividades que recebem pagamentos continuamente, diversas operações agrícolas concentram receitas em períodos específicos de comercialização. Entretanto, os gastos começam muito antes da colheita. Preparação do solo, aquisição de sementes, fertilizantes, manutenção de máquinas e contratação de serviços exigem recursos durante diferentes etapas do ciclo produtivo.
De acordo com Parajara Moraes Alves Junior, CEO da Junior Contabilidade & Assessoria Rural, essa diferença entre o momento de pagar e o momento de receber cria uma necessidade de capital de giro. Mesmo quando a safra apresenta perspectivas favoráveis, a propriedade precisa financiar suas atividades até que as receitas sejam efetivamente recebidas. Quanto maior o intervalo entre desembolsos e recebimentos, maior pode ser a pressão sobre os recursos disponíveis.
O crescimento da produção pode consumir o caixa?
Pode, especialmente quando a expansão exige desembolsos antes de gerar receitas adicionais. A ampliação da área cultivada, por exemplo, pode aumentar a necessidade de insumos, mão de obra e serviços. Embora exista expectativa de maior faturamento, os recursos necessários para sustentar esse crescimento precisam estar disponíveis durante a execução das atividades. Sem uma programação financeira adequada, a propriedade pode enfrentar dificuldades para manter suas operações até o recebimento das novas receitas.
Outro fator envolve a aquisição de equipamentos. Uma máquina pode contribuir para elevar a produtividade durante vários exercícios, mas sua compra exige pagamento imediato ou compromissos financeiros futuros. Na contabilidade, o reconhecimento econômico desse investimento pode ocorrer de maneira diferente da saída de dinheiro, conforme as regras aplicáveis. Essa diferença ajuda a explicar por que uma aquisição pode pressionar o fluxo de caixa sem provocar uma redução equivalente no lucro contábil do mesmo período.
A atuação de Parajara Moraes Alves Junior na contabilidade do agronegócio permite relacionar esse cenário à importância de distinguir investimentos, despesas operacionais e movimentações financeiras. Uma propriedade pode melhorar sua estrutura produtiva e, simultaneamente, reduzir suas reservas de caixa. Isso não representa necessariamente prejuízo, mas exige capacidade para financiar as operações seguintes, evitando que a expansão comprometa o pagamento de fornecedores e outras obrigações essenciais.